
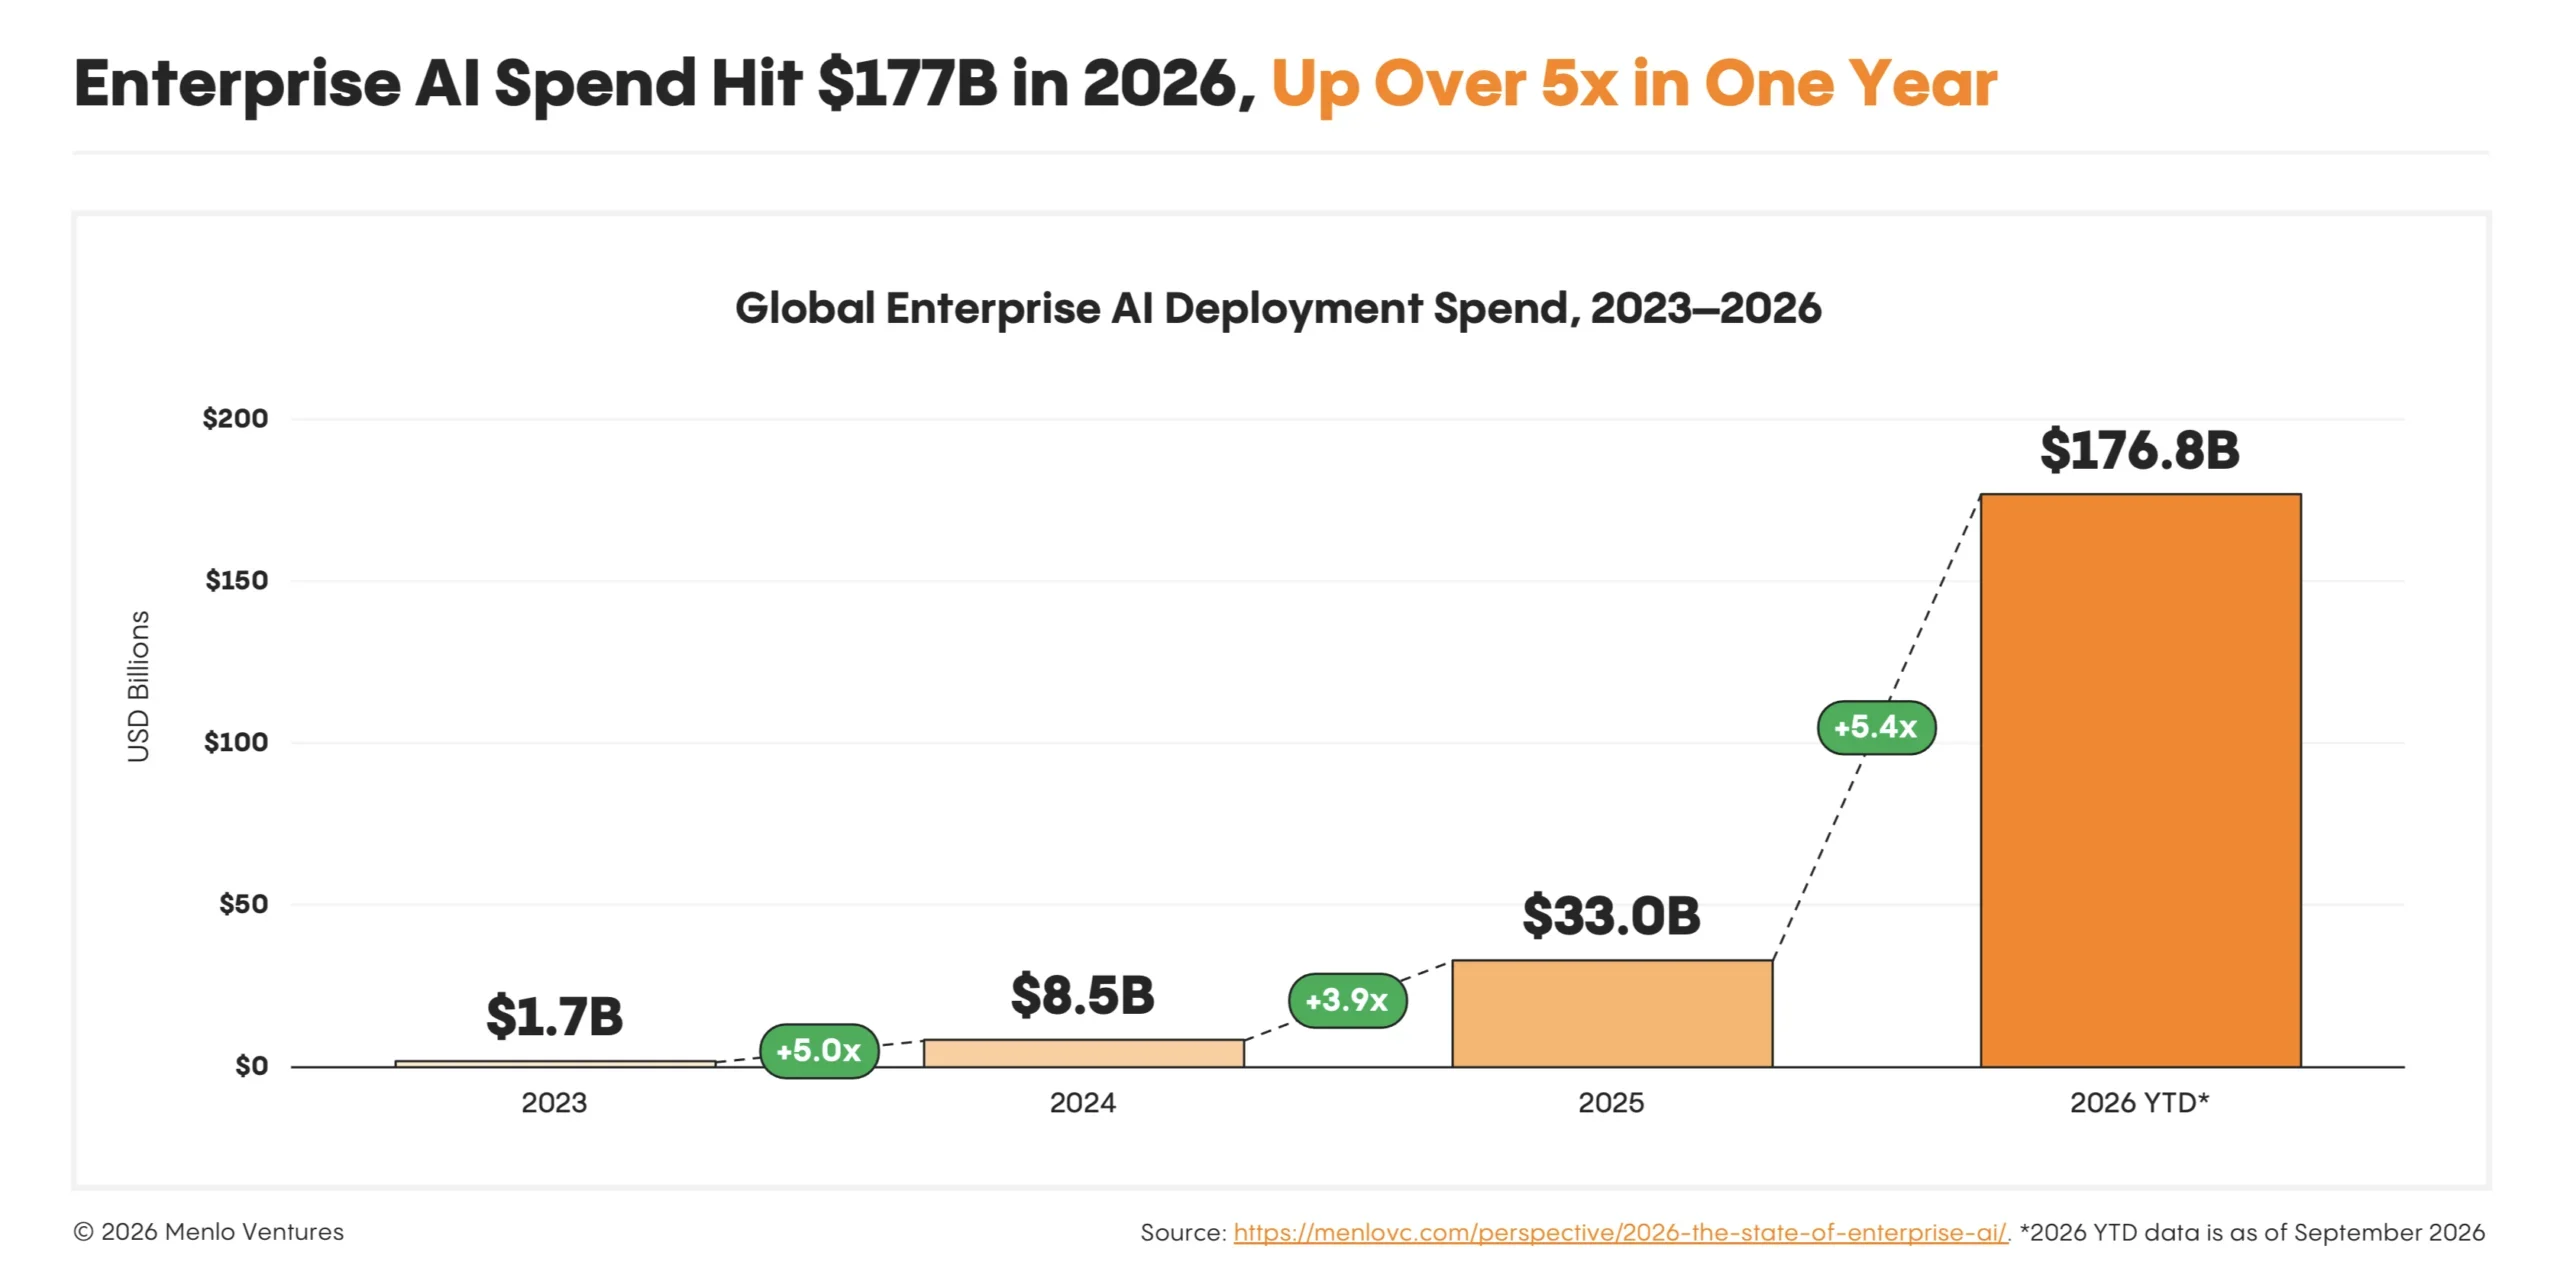
11 月 3 日,风投机构 Menlo Ventures 发布第四份年度企业 AI 报告。报告估算,截至 2026 年 9 月企业在“使用 AI”上的支出达 1768 亿美元,较 2025 年的 330 亿美元增长 5.4 倍;企业 LLM API 支出中 Anthropic 份额从 40% 升至 55%,OpenAI 从 27% 升至 31%,Google 从 21% 降至 9%。编码类应用支出 340 亿美元,是最大的应用品类。数据来自约 400 名美国企业 AI 决策者的调查及第三方数据,属于机构估算;Menlo 本身是 Anthropic 的投资方。
核心要点速览
- ✓企业 AI 部署支出:2023 年 17 亿美元 → 2024 年 85 亿 → 2025 年 330 亿 → 2026 年 9 月 1768 亿美元(5.4 倍,去年为 3.9 倍,Menlo 估算)
- ✓企业 LLM API 支出份额:Anthropic 55%(去年 40%)、OpenAI 31%(27%)、Google 9%(21%);开源模型约占 19% 用量,但只占 4% 支出
- ✓应用层支出约 773 亿美元:编码 340 亿、聊天与办公助手 250 亿,合计占 76%;Claude Code 与 Codex 占编码支出的 240 亿美元(70%)
- ✓OpenRouter 上 Agent 产生 80% 的 token(每周约 130.9 万亿),约为人类用量的 7 倍;自 2 月超越人类流量以来增长 37 倍
- ✓55% 的新增 AI 支出来自全新预算,22% 来自原有软件预算;付费使用 AI 的企业比例仅从 55% 升到 65%
开发者 3 秒速决决策指标
把技术选型换算成你的开发预算
40 款主流编程套餐横向比价,支持输入/输出 Token 真实账单模拟
相关资源与官方项目出处
免代理直达深度技术解析与实战评估
核心背景与行业痛点
Menlo Ventures 从 2023 年起每年发布企业生成式 AI 报告,今年改名为《2026: The State of Enterprise AI》,是业内常被引用的企业 AI 支出估算之一。今年的核心问题是:AI 支出暴涨,到底是更多企业在买,还是少数企业在用得更狠?报告的答案偏向后者:支出增长 5.4 倍,但付费企业比例只从 55% 升到 65%。需要注意,Menlo 是 Anthropic 的投资方(报告中以星号标注),数据基于约 400 名美国企业 AI 决策者的调查、公开财报和第三方数据,属于估算而非审计数字。
架构亮点与底层机制
报告把支出分成“使用 AI”(部署,1768 亿美元)和“构建模型”(开发,1025 亿美元),即每投入 1 美元训练模型,企业端约花 1.7 美元去使用。推动增长的主因是 Agent:按 token 计费让支出和完成的工作量挂钩,而不是和座位数挂钩。Menlo 用 OpenRouter 数据佐证,Agent 已产生该平台 80% 的 token。
权威 Benchmark 与实测跑分对比
本报告不是模型跑分,而是市场份额数据(机构口径)。Anthropic、OpenAI、Google 三家合计拿走 69% 的部署支出(1227 亿美元,去年 50%);企业 API 支出中 Anthropic 55%、OpenAI 31%、Google 9%。开源模型约占 19% 用量,但只占 4% 支出,说明企业在高价值任务上仍愿为最强模型付溢价。
开发者实战落地与开箱指南
对开发者来说,最直接的信号是编码:340 亿美元的编码支出里 96% 流向 AI 原生厂商,Claude Code 和 Codex 合计约 240 亿美元。做 Agent 产品时,优先选择结果能被验证的场景(代码、测试、工单),并按任务而非按人头设计计费。完整报告和 PDF 可在 Menlo 官网免费阅读,引用数字时建议注明“Menlo Ventures 估算”。
即刻查看该技术对应模型与主流工具的实测差异,或一键测算团队 API 调用与 $20/月套餐盈亏平衡点。
讨论与评论
0登录后即可参与深度讨论
与广大 AI 开发者、工程师交流评测心得与前沿洞察